이 글은 신용카드 발급 조건과 방법의 일부입니다. 전체 흐름은 허브에서 한 번에 볼 수 있어요.
첫 직장에 입사했거나 사회에 첫발을 내디딘 20대 사회초년생분들은 신용카드를 언제, 어떻게 만들어야 할지 막막할 때가 많아요.
30초 핵심 요약
신용카드는 만 19세 이상 및 소득 심사를 통과해야 발급되며, 아직 고정 소득이 없다면 체크카드부터 시작하는 것이 좋아요.
신용카드 발급에 공식 커트라인 점수는 존재하지 않으며, 본인이 신용점수를 조회해도 점수가 떨어지지 않아요.
첫 카드는 연회비 1만 원대 이하, 전월실적 30만 원 이하, 고정비 특화 카드 1장으로 시작해 신용 이력을 쌓으세요.
목차
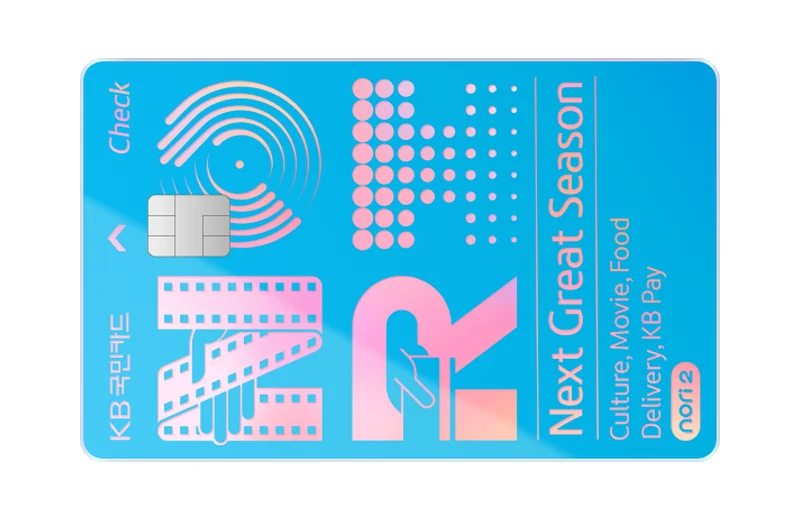 KB 노리2 체크KB국민카드체크카드 추천
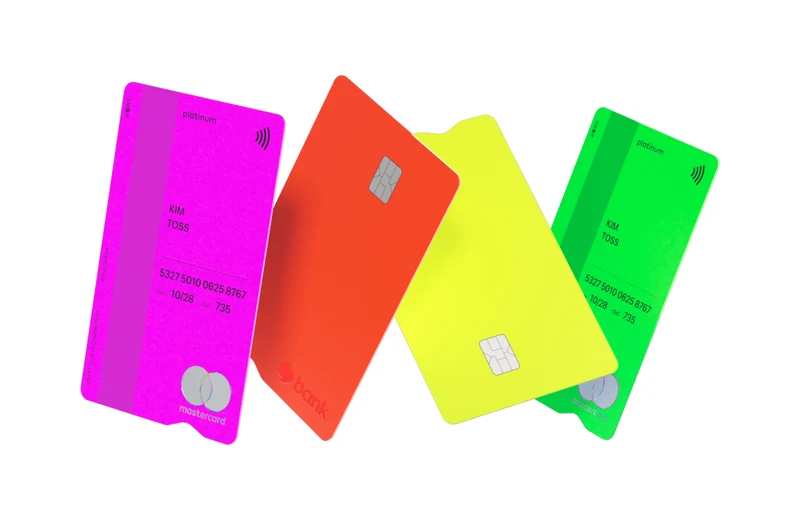 토스뱅크 체크카드토스뱅크체크카드 추천
카드 이미지: KB국민카드 공식·토스뱅크 공식 (2026-08-19 확인)
신용카드는 올바르게 사용하면 신용점수를 올리고 연말정산 소득공제와 할인 혜택을 챙길 수 있는 강력한 재테크 수단이에요. 발급 기준과 첫 카드 선택 요령을 정리해 드릴게요.
신용카드 발급 기본 요건과 나이 기준
결론부터 말씀드리면, 원칙적으로 만 19세 이상이며 카드사의 소득 심사를 충족해야 발급받을 수 있어요.
법제처의 법령 정보에 따른 신용카드 발급 기준이에요. 2026-08-18 확인
기본 발급 요건 — 만 19세 이상 성인 본인 명의 + 카드사 신용 심사 통과
미성년자(만 18세) 예외 발급 조건 — 재직 증명서 및 소득 증빙이 가능한 만 18세 이상 근로자, 또는 아동복지법에 따른 자립 지원 대상자
소득 및 상환 능력 심사 — 월 가처분소득 50만 원 이상 여부와 연체 가능성 등을 카드사 자체 심사 기준(ASS)에 따라 종합 평가해요.
신용점수에 대한 2가지 대표적 오해
가장 많은 분들이 잘못 알고 있는 신용점수의 팩트 2가지예요.
1. “몇 점 이상이어야 무조건 발급된다”는 커트라인은 없어요 — 인터넷에 떠도는 ‘NICE 725점, KCB 626점’ 등의 점수는 과거 통계적 참고치일 뿐이에요. 금융사는 신용점수뿐만 아니라 직장 재직 기간, 4대 보험 납부 내역, 통장 잔고 등을 종합하여 독자적으로 승인 여부를 결정해요.
2. 신용점수를 직접 조회해도 점수가 떨어지지 않아요 — 2011년 10월 금융당국의 규정 개선으로 단순 신용조회 기록은 개인 신용평점에 아무런 감점 요인이 되지 않아요. 토스, 카카오뱅크, 올크레딧, NICE지키미 등에서 안심하고 무료 조회하셔도 돼요.
소득이 아직 없다면 체크카드 전략
취업 준비 중이거나 인턴, 대학생으로 정기적인 소득 증빙이 어려운 단계라면 체크카드를 적극 활용하세요.
소득공제율 30% — 신용카드(15%)의 두 배 혜택을 챙길 수 있어요.
신용점수 가점 — 체크카드를 월 30만 원 이상 6개월 이상 연체 없이 꾸준히 결제하면 개인신용평가 시 긍정적 가점이 반영돼요.
전월실적 없이 커피 할인을 주는 노리2 체크카드나 토스뱅크 카드의 상세 스펙은 체크카드 추천 TOP 가이드에서 확인하세요.
사회초년생 첫 신용카드 고르는 3가지 공식
첫 카드를 만들 때는 절대 무리한 전월실적이나 고액 연회비 카드를 고르지 마세요.
1. 연회비는 1만 원 안팎의 가성비 카드 — 혜택을 다 뽑아먹지 못해도 손해가 없는 저렴한 기본 연회비 상품을 고르세요.
2. 전월실적 30만 원 이하 — 첫 직장 생활에서는 지출 규모가 유동적이므로 최저 실적 기준이 낮은 카드가 안전해요.
3. 고정비 특화 1장 집중 — 통신비, 공과금, 대중교통 등 매달 나가는 필수 지출 영역에서 확실하게 할인해 주는 카드를 1장만 주력으로 쓰세요.
생활비와 주유 특화 신용카드 상세 비교는 신용카드 추천 TOP 글을 참고하세요.
사회초년생 필수 — 대중교통비 절약
출퇴근 교통비는 사회초년생의 고정 지출 중 가장 큰 비중을 차지해요.
정부 지원을 통해 매달 대중교통비의 20~53%를 환급해 주는 K-패스 카드 신청 및 비교를 통해 교통비 전용 카드를 반드시 별도로 챙기세요.
신용점수 올리는 첫 카드 관리 습관
신용카드를 안전하게 사용하고 신용점수를 올리는 황금 습관이에요.
결제일 연체 절대 금지 — 단 하루, 단 1만 원이라도 연체되면 신용점수가 급락할 수 있으므로 결제 계좌 잔액을 항상 점검하세요.
리볼빙 및 카드론 자제 — 일부결제금액이월약정(리볼빙)이나 장단기 카드 대출은 신용점수에 부정적인 영향을 미치므로 비상시가 아니면 이용하지 않는 것이 좋아요.
잠자는 포인트 챙기기 — 카드를 쓰면서 차곡차곡 쌓인 포인트는 카드포인트 통합조회 현금화를 통해 언제든 통장 현금으로 환급받을 수 있어요.
자주 묻는 질문
Q. 사회초년생 신용카드 한도는 얼마로 설정하는 게 좋나요?
과소비를 막기 위해 월 급여의 30~50% 수준(예: 100만~150만 원)으로 설정하고, 한도의 30~50% 이내로 사용하는 것이 신용평가에 가장 이상적이에요.
Q. 4대 보험 미가입 프리랜서도 신용카드 발급이 되나요?
최근 수개월간의 통장 입금 내역, 소득금액증명원, 예금 잔액 기준(평균 잔액 기준) 등을 충족하면 카드사 심사를 거쳐 발급받을 수 있어요.
Q. 신용카드를 여러 장 만들면 신용점수가 떨어지나요?
단순히 카드를 여러 장 보유하고 있다는 사실만으로 점수가 떨어지지는 않지만, 짧은 기간에 다수의 카드를 연속 발급받으면 심사 시 불리할 수 있어요.
마무리 정리
사회초년생 첫 카드는 내 소비 규모에 맞는 전월실적 30만 원 이하 실속형 카드 1장이 정답이에요.
연체 없는 성실한 카드 사용으로 신용점수를 차근차근 쌓아가 보세요.
카드를 고르다 보면 ‘전월실적’과 ‘리볼빙’이라는 말을 자주 만나게 돼요. 두 용어가 헷갈린다면 전월실적 뜻과 계산 방법과 리볼빙 뜻과 해지 방법을 먼저 읽어 보세요.
첫 카드 다음 단계가 궁금하다면 20대 신용카드 추천도 함께 보면 좋아요.
참고·출처
이 글에서 인용한 공식 자료와 기준일 안내예요. 정보는 카드사 및 기관 정책에 따라 변경될 수 있어요.
1. 법제처 찾기쉬운 생활법령정보 신용카드 발급 요건 (easylaw.go.kr), 2026-08-18 확인
2. 한국금융신문 신용카드 발급 심사 모범규준 보도 (fntimes.com), 2026-08-18 확인
3. KB국민카드 금융 가이드 (kbthink.com), 2026-08-18 확인